
장비를 산 해에 돈을 모두 냈는데 다음 해 손익계산서에도 감가상각비가 나타날 수 있습니다. 돈이 다시 빠져나간 것일까요? 감가상각은 오래 사용하는 자산의 상각 대상 금액을 사용 기간에 걸쳐 배분하는 회계 과정입니다. 현금 지급 시점과 비용 인식 시점이 다를 수 있다는 점을 이해하면 장비 투자와 영업 성과를 함께 읽기가 쉬워집니다.
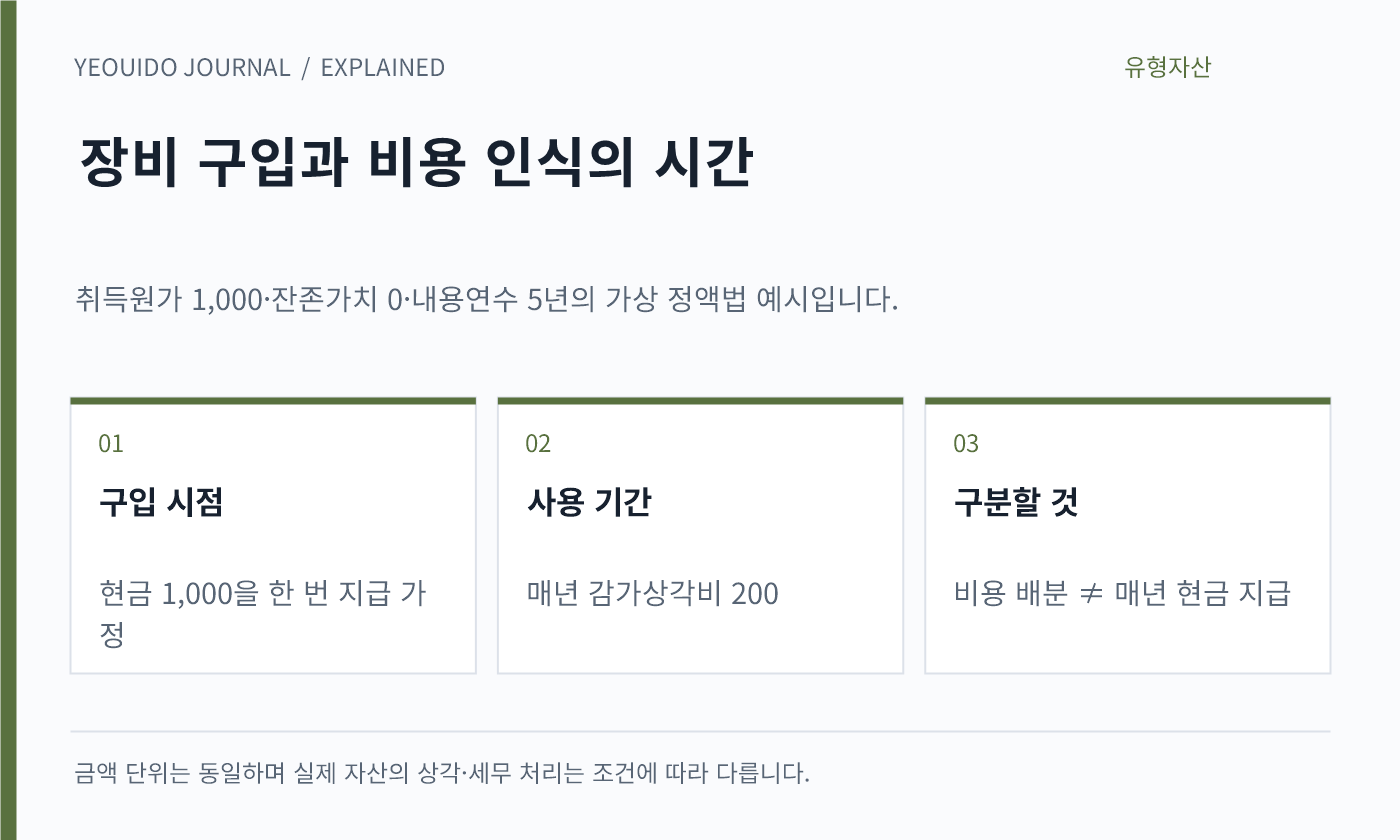
한 번 지급한 돈을 여러 기간의 비용으로 나눕니다
설명을 위해 취득원가가 1,000이고 잔존가치가 0인 장비를 5년 동안 같은 방식으로 사용하며 정액법으로 상각한다고 가정해보겠습니다. 단순 계산한 연간 감가상각비는 200입니다. 구입 때 현금 1,000을 모두 지급했다면 다음 해 비용 200이 인식돼도 그 자체가 새 현금 지급을 뜻하지는 않습니다. 실제로는 사용 가능 시점, 회계정책과 추정 등에 따라 계산이 달라집니다.
장부금액은 중고 판매 견적이 아닙니다
감가상각 후 장부에 남은 금액과 시장에서 팔 수 있는 가격은 다를 수 있습니다. 장부금액은 회계상 취득원가, 감가상각과 손상 등 해당 측정 기준을 반영한 값입니다. 중고 가격은 수요, 상태, 기술 변화 같은 다른 요인에도 영향을 받습니다. 장부에 600이 남아 있다고 반드시 600에 팔 수 있다는 뜻은 아니며, 반대로 상각이 많이 됐다고 사용할 수 없는 것도 아닙니다.
이익과 현금 사정은 함께 살펴야 합니다
장비 구입은 현금을 크게 쓰지만 비용은 여러 기간으로 나뉠 수 있습니다. 그래서 당기 이익만 보고 투자 여력을 판단하거나, 감가상각비를 무조건 빼고 수익성이 좋다고 결론 내리기 어렵습니다. 시간이 지나 자산을 교체하려면 다시 돈이 필요할 수 있기 때문입니다. 장비의 사용 기간과 유지 비용, 차입 상환 일정 등도 함께 살펴야 합니다.
- 구입 대금 지급 시점과 비용 인식 구분하기
- 내용연수·잔존가치·상각 방법 확인하기
- 장부금액을 시장가격으로 읽지 않기
- 향후 교체 투자와 현금 지출도 생각하기
감가상각은 현금이 사라지는 장면을 그대로 보여주는 숫자가 아닙니다. 자산을 사용한 기간의 비용을 설명하는 숫자로 읽되, 실제 자금 사정은 별도로 확인해야 합니다.