
매달 분배금을 받으면 투자 성과가 눈에 잘 보입니다. 하지만 현금이 들어왔다는 사실만으로 전체 투자에서 이익을 냈다고 볼 수는 없습니다. 월배당 ETF를 살펴볼 때는 받은 돈과 함께 현재 보유 자산의 가치가 어떻게 달라졌는지도 계산해야 합니다. 분배율과 총수익률을 같은 뜻으로 읽지 않는 것이 출발점입니다.
분배금은 자산가치와 별개로 생긴 공짜 돈이 아닙니다
펀드가 보유한 자산에서 현금을 분배하면 그 지급은 펀드 자산가치에도 영향을 줍니다. 분배금의 재원과 운용 구조는 상품마다 다르며 지급 규모나 일정도 바뀔 수 있습니다. 이름에 월배당이 들어간다고 매월 같은 금액을 보장하는 예금처럼 이해해서는 안 됩니다. 기초자산의 배당·이자, 옵션 활용 여부 등 실제 수익 구조를 확인하세요.
가상의 한 좌로 계산해 보기
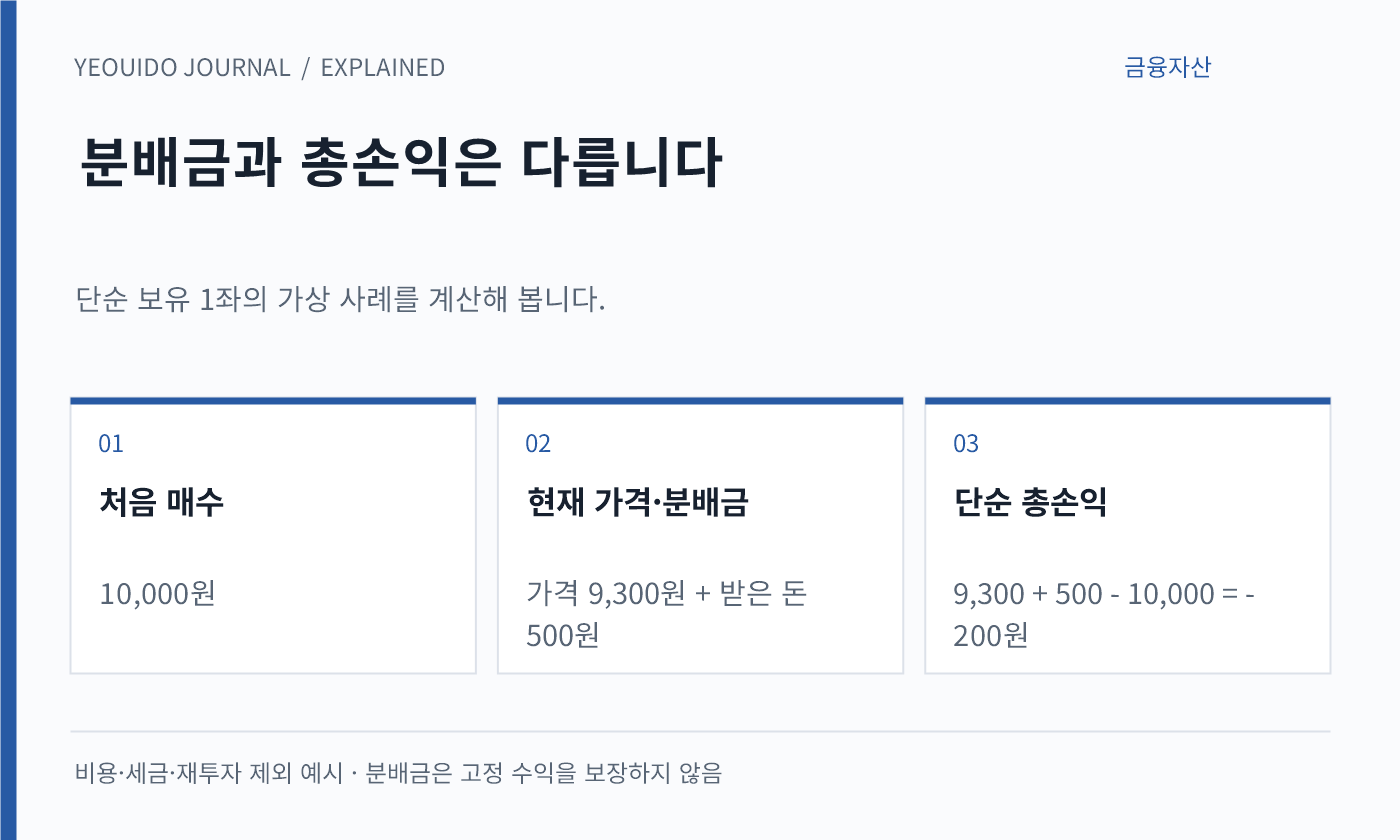
10,000원에 산 한 좌가 현재 9,300원이고 그동안 받은 분배금이 합계 500원이라면, 비용과 세금을 제외한 단순 총손익은 -200원입니다. 분배금 500원만 보고 5% 이익이라고 계산하면 가격 하락을 놓칩니다. 반대로 분배금이 반영되지 않은 가격 차트만 보고 전체 성과를 판단하면 받은 현금을 빠뜨립니다.
비교 화면의 계산 기준부터 맞추세요
수익률 화면이 분배금 재투자를 가정했는지, 단순 가격 변화만 보여주는지 확인해야 합니다. 연환산 분배율은 특정 기간의 지급을 연간으로 바꿔 표현한 값일 수 있어 앞으로 받을 금액의 약정이 아닙니다. 투자 기간과 매수 시점이 다르거나 중간에 추가 매수했다면 단순한 한 좌의 예시와 실제 계좌 수익률도 달라질 수 있습니다.
- 분배율·가격수익률·총수익률을 구별하기
- 분배금의 재원과 지급 변경 가능성을 살피기
- 비교 기간과 재투자 가정, 세금 반영 여부 맞추기
- 필요한 현금흐름과 감당 가능한 가격 변동을 나눠 생각하기
높은 분배율만으로 상품을 고르기보다 분배 후에도 자산이 어떤 위험에 노출되는지 살펴야 합니다. 이 글의 숫자는 구조를 설명하기 위한 가상 예시이며 특정 상품의 미래 성과를 뜻하지 않습니다.