
“사업비를 확보했다”는 소식은 반갑지만 곧바로 공사가 끝나거나 지원금이 지급됐다는 의미는 아닙니다. 예산은 사용할 재원의 계획과 권한을 보여주고, 결산은 실제로 집행한 결과를 돌아보는 자료입니다. 같은 사업을 제대로 이해하려면 확보한 금액뿐 아니라 집행 시점과 사업 성과를 함께 따라가야 합니다.
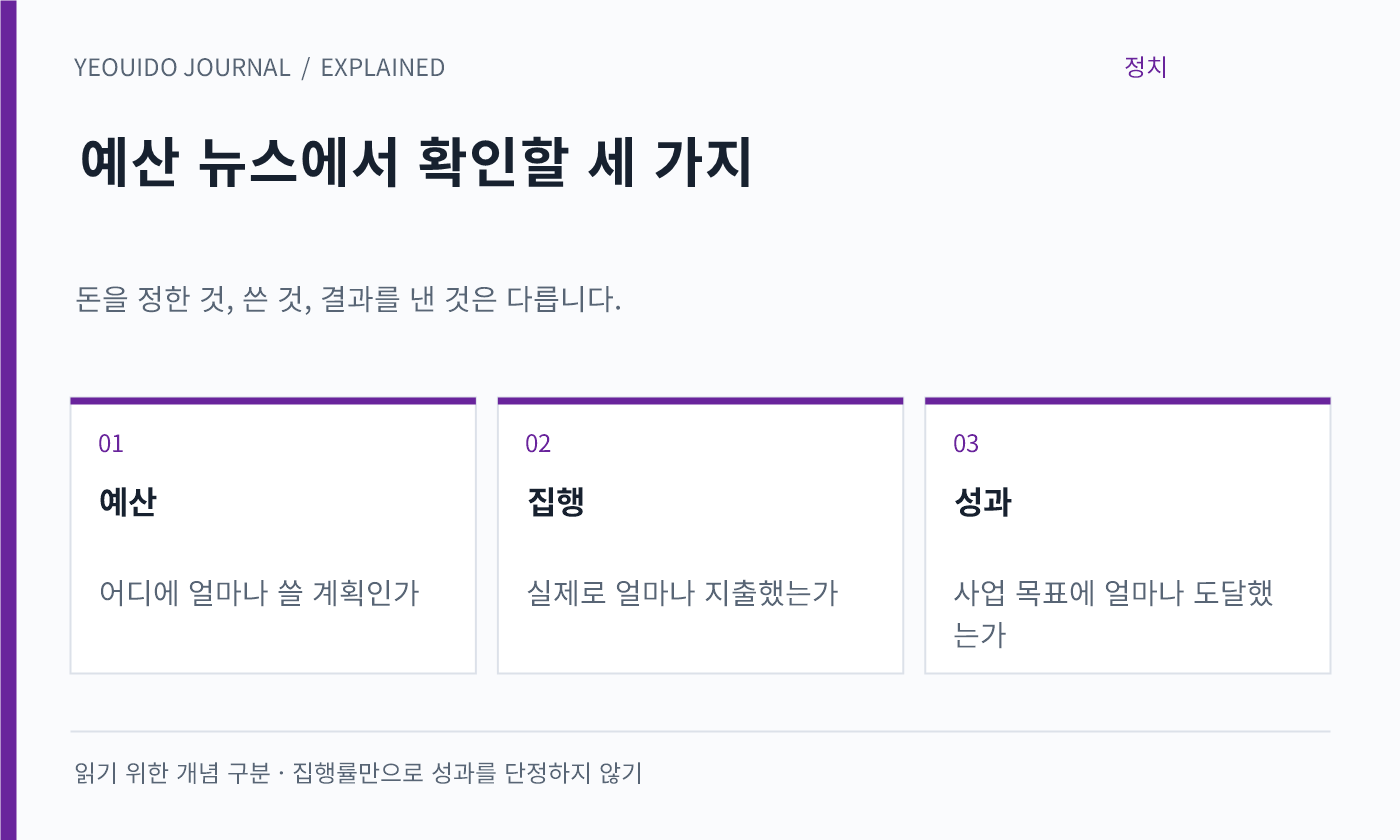
본예산·변경된 예산·집행액을 같은 칸에 놓지 않기
연초 계획과 연중 변경된 예산은 다를 수 있습니다. 결산 자료에서 본예산, 추가경정예산, 예산현액처럼 다른 이름의 항목이 보이면 먼저 그 표의 주석을 읽으세요. 처음 발표한 금액을 나중의 집행액과 바로 비교하면 사업 규모가 늘거나 조정된 사실을 놓칠 수 있습니다. 비교 기준이 어느 회계연도인지, 단위가 원인지 백만원인지도 함께 적어두면 좋습니다.
집행률이 낮다고 모두 낭비는 아닙니다
집행률은 대체로 지출 가능한 예산에 견줘 실제 지출한 비중을 살펴보는 지표입니다. 다만 공사 일정 변경, 대상자 감소, 계약 절감 등 원인은 다를 수 있습니다. 낮은 수치만으로 잘못을 단정하거나, 높은 수치만으로 사업이 성공했다고 평가하기는 어렵습니다. 남은 금액이 다음 해로 넘어가는지, 쓰지 못하고 종료되는지, 현장 사업자에게까지 실제로 집행됐는지도 확인할 필요가 있습니다.
가상의 생활SOC 사업을 읽는 순서
예산 100억원을 편성한 가상의 사업이 80억원을 지출했다고 해보겠습니다. 계산상 비중은 80%지만, 그것만으로 사업이 80% 완성됐다고 말할 수는 없습니다. 토지 매입과 시설 공사의 진행률이 다를 수 있고, 회계상 지출과 주민이 시설을 이용하는 시점도 다를 수 있습니다. 계획했던 시설 수, 실제 개관 수, 이용 가능 시점을 함께 확인해야 합니다.
- 회계연도와 예산 비교 기준을 먼저 맞추기
- 불용·이월·미집행 사유를 설명자료에서 찾기
- 지출액과 주민에게 전달된 성과를 나눠 보기
- 전년도 지적사항의 조치결과까지 이어 읽기
국회예산정책처는 예산과 결산 분석자료를 공개합니다. 보도자료의 큰 숫자를 읽은 뒤 관심 사업의 설명자료와 결산 분석으로 한 번 더 내려가 보면 ‘확보’ 이후에 무슨 일이 있었는지 확인하는 데 도움이 됩니다.