
같은 해외 지수를 추종하는 ETF라도 원화로 표시한 성과가 다를 수 있습니다. 그 이유를 찾을 때 먼저 확인할 항목이 환헤지 여부입니다. 이름의 H는 환율 변동의 영향을 줄이는 운용을 뜻하는 경우가 많지만, 이름만 보고 환율 위험이 완전히 사라진다고 이해해서는 안 됩니다. 실제 목표와 운용 방식은 상품의 투자설명서에서 확인해야 합니다.
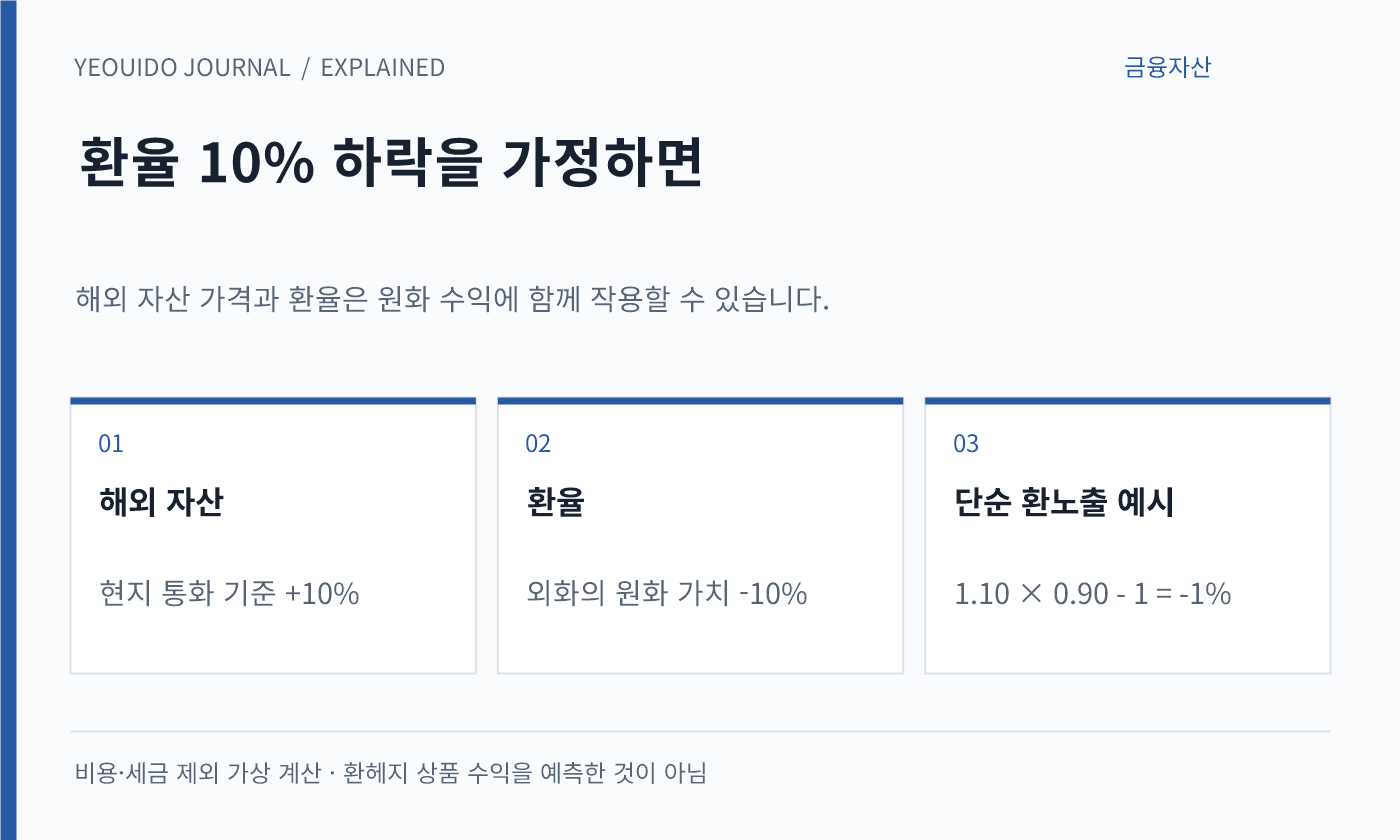
환노출의 원화 수익은 두 변화가 합쳐집니다
해외 자산의 현지 통화 가격이 10% 올라도 같은 기간 외화의 원화 가치가 10% 떨어졌다면 단순 계산 결과는 1.10×0.90-1, 즉 -1%입니다. 두 증가율을 단순히 더해 0%라고 계산하지 않는 것이 포인트입니다. 이 예시는 비용과 세금 등을 제외한 가상 설명이며 실제 ETF의 성과는 추적 방식과 평가 시점 등에 따라 달라집니다.
환헤지는 무료로 환율을 지우는 기능이 아닙니다
환헤지는 외환 관련 거래 등을 활용해 환율 영향을 줄이는 운용입니다. 헤지 과정의 비용과 손익, 목표 비율, 리밸런싱 시점 등의 영향을 받을 수 있고 완전한 차단이 어려울 수도 있습니다. 따라서 환헤지형과 환노출형의 성과 차이를 모두 지수 추적의 잘잘못으로 설명해서는 안 됩니다. 표시 보수뿐 아니라 설명서의 환위험 관리 항목을 읽어보세요.
매수 통화와 투자 자산의 통화를 구분하세요
국내 증시에서 원화로 사고판다고 해외 자산의 환율 영향이 없어지는 것은 아닙니다. 원화 결제는 거래 통화의 문제이고, 편입 자산과 운용 전략은 수익의 원천에 관한 문제입니다. 가상의 비교표를 만들 때는 추종 지수, 환헤지 정책, 총비용, 분배 방식과 비교 기간을 같은 줄에 적으면 이름이 비슷한 상품의 차이가 보입니다.
- H 표기와 실제 환헤지 정책을 함께 확인하기
- 현지 통화 수익과 원화 수익을 구별하기
- 같은 기간·같은 분배금 반영 방식으로 비교하기
- 환율 전망 하나로 상품 선택을 단정하지 않기
환헤지형과 환노출형 중 어느 쪽이 항상 유리하다는 답은 없습니다. 이 글은 구조를 이해하기 위한 설명이며, 실제 선택은 자금의 사용 목적과 감당할 수 있는 변동성을 기준으로 검토해야 합니다.