
기업 실적을 검색하다 보면 같은 기간의 매출이나 이익이 서로 다른 숫자로 나옵니다. 오류를 의심하기 전에 연결재무제표인지 별도재무제표인지 확인해보세요. 두 자료는 바라보는 범위가 다릅니다. 기업집단 전체의 사업과 모회사 자체의 재무 상태를 구분하면 실적 뉴스와 공시의 숫자를 더 정확하게 연결할 수 있습니다.
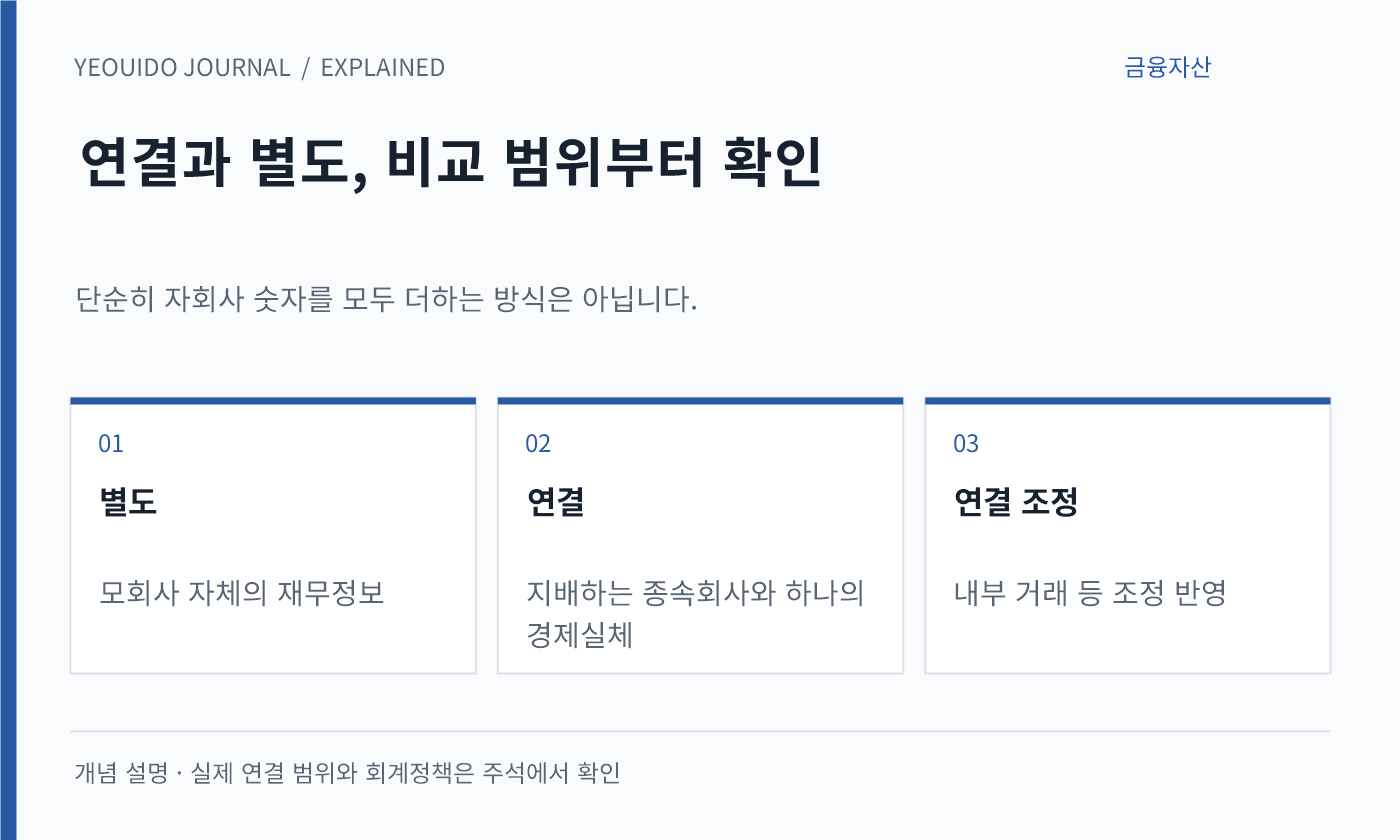
연결은 하나의 경제실체로 보는 관점입니다
연결재무제표는 지배기업과 종속기업의 자산·부채·수익·비용·현금흐름 등을 하나의 경제실체처럼 보여줍니다. 모든 투자기업을 무조건 합치는 것은 아니며 실제 연결 범위는 지배 관계 등 회계 기준에 따라 정해집니다. 기업 인수나 매각으로 범위가 바뀌면 전년 대비 증가율에도 영향을 줄 수 있으므로 주석의 연결대상 변동을 살펴보는 것이 좋습니다.
내부 매출을 단순히 더하면 중복됩니다
가상의 모회사 A가 자회사 B에 상품을 100에 팔고 B가 외부 고객에게 130에 팔았다고 해보겠습니다. 두 회사의 매출을 단순 합산한 230이 그대로 기업집단의 외부 매출이 되는 것은 아닙니다. 연결 관점에서는 내부 거래 등을 조정해야 합니다. 이 예시는 매출 중복을 설명하기 위한 단순 사례이며 실제 회계처리는 원가·재고와 거래 조건에 따라 더 복잡합니다.
별도 숫자가 답하는 질문도 있습니다
별도재무제표는 모회사 자체의 정보를 보는 데 필요합니다. 그룹 전체에 현금이 많다는 사실과 모회사에 바로 쓸 현금이 있다는 사실은 동일하지 않습니다. 연결 실적이 좋다고 별도 현금흐름이나 부채 부담까지 자동으로 좋아졌다고 판단해서는 안 됩니다. 반대로 별도 실적만 보고 주요 종속회사의 사업 성과를 놓치지 않도록 두 자료를 함께 살펴보세요.
- 연결·별도, 연간·분기, 누적·당기를 먼저 맞추기
- 인수·매각 등 연결 범위 변화 확인하기
- 이익과 현금흐름을 별도로 읽기
- 정정 공시와 재무제표 주석까지 확인하기
DART에서 같은 보고서를 펼친 뒤 표 제목과 단위, 비교 기간을 먼저 기록해보세요. 좋은 숫자 하나를 고르는 것보다 같은 범위의 숫자를 일관되게 비교하는 습관이 기업 공시를 읽는 데 더 도움이 됩니다.